 フォロワーさん
・国債と預金の違いは?
・換金は? ・教育費に使える?
こんな悩みを解決していくよ☺️ 「預金のままでいい?」「個人向け国債に移した方がいい?」と気になっても、家族のお金だと思うと慎重になるよね。
結論は、金利を比べる前に、そのお金をいつ使うかを決めること。近いうちに使う生活費や教育費と、しばらく使わないお金では、合う置き場所が変わるんだ。
- 急な出費に備えるお金は、引き出しやすさを優先
- 個人向け国債は発行後1年間、原則として換金できない
- 元本の守られ方・税引後の利息・手数料まで比べる
僕が大事にしているのは「安心が先、投資は後」という順序。少しでも金利を上げるために、必要な日にお金が使えなくなったら本末転倒だからね。今回は円の普通預金・定期預金と個人向け国債に絞って、家計に当てはめて整理していこう🙌
 まさき
読み終えたら、家族のお金を「すぐ使う分」と「待てる分」に分けられるようにしよう!
まず比較!個人向け国債と円預金の違い
預金は銀行などにお金を預ける仕組み。個人向け国債は、国にお金を貸して利子を受け取る仕組み。どちらも家計のお金の置き場所になるけれど、同じ仕組みではないよ💡
特に確認したいのは「途中で使えるか」と「誰が、どう元本を守るか」。まずは全体像を見てみよう。
| 比べる点 | 個人向け国債 | 円の普通預金 | 円の定期預金 |
|---|---|---|---|
| 元本・利子を支払う主体 | 日本国 | 銀行などの金融機関 | 銀行などの金融機関 |
| 使いたいとき | 発行後1年は原則換金不可。以後は中途換金可 | 通常は随時引き出せる | 満期まで預ける契約。中途解約は商品条件による |
| 利率 | 変動10年/固定5年/固定3年 | 一般に変動。銀行や条件で異なる | 一般に預入時の利率を期間中適用。商品で異なる |
| 元本の守り方 | 国が額面で償還。中途換金には利子の調整あり | 対象預金は預金保険で一定範囲を保護 | 対象預金は普通預金などと合算して保護 |
| 利子の税 | 通常は受取時に20.315%差引き | 通常は20.315% | 通常は20.315% |
| ※国内の預金保険対象金融機関の一般的な円預金を想定。商品・利用条件は各金融機関で確認。 | |||
 フォロワーさん
国債と定期預金なら、どっちでも同じように途中で使える?
 まさき
ここは大きな違い。国債には原則1年間の換金制限があるから、先に支払日を確認してね。
普通預金は、給与受け取りや引き落とし、急な出費に対応しやすい置き場所。ATM・振込の時間や限度額はあるけれど、満期を待つ契約ではないね。一方、定期預金の中途解約では適用金利が下がることが多く、解約方法も商品ごとに異なる。
「元本を大きく減らしたくない」と「必要な日に使える」は別の確認項目。安心して使うには、両方を満たしているかを見るのが大事だよ👍
個人向け国債は3種類。2026年10月分は金利発表前
変動10年・固定5年・固定3年の違い
個人向け国債は、1万円から1万円単位で購入でき、利子を半年ごとに受け取る仕組み。種類は次の3つで、いずれも年0.05%の最低金利が設けられているよ。これは税引前の下限で、その月の募集金利とは別の数字だね💡
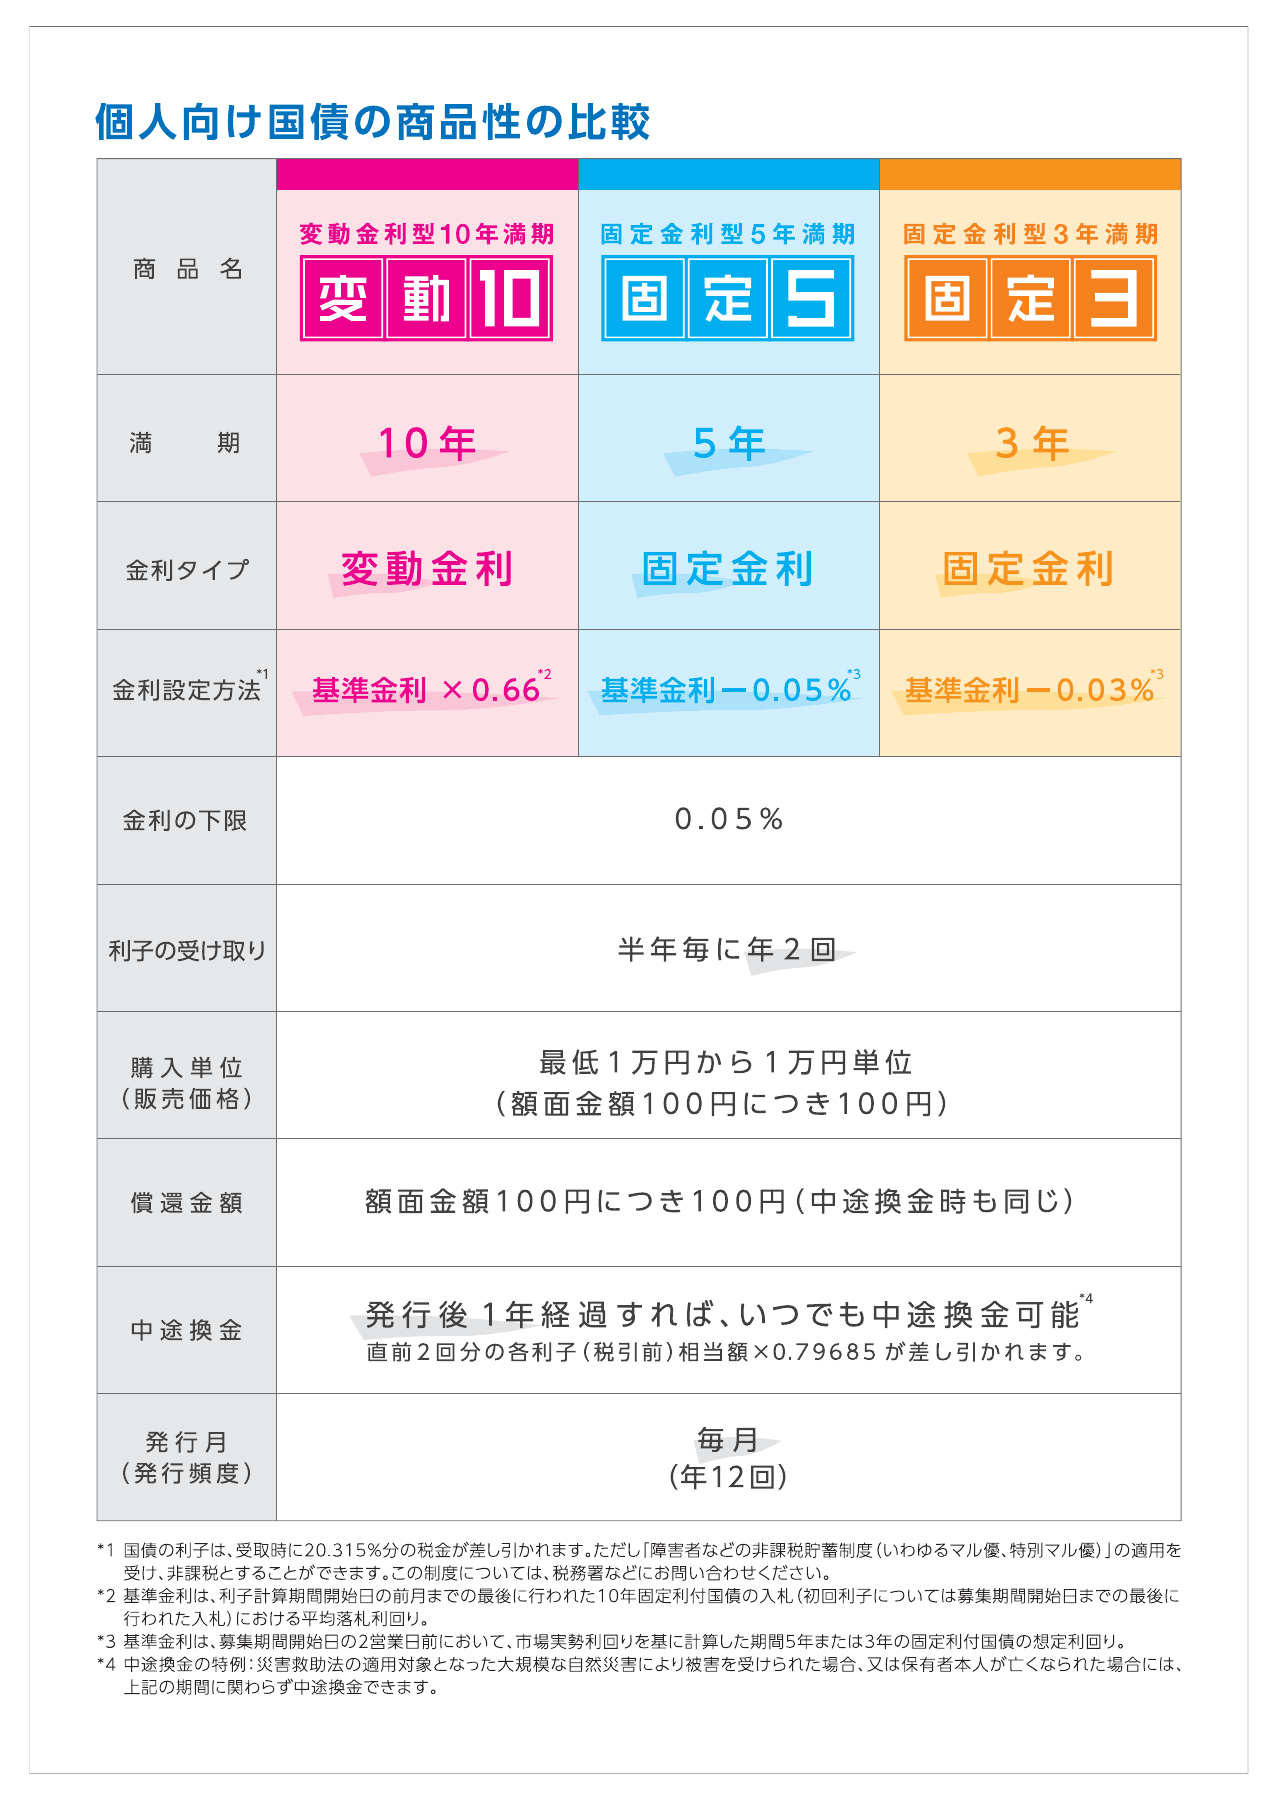
| 種類 | 満期 | 利率の決まり方 |
|---|---|---|
| 変動10年 | 10年 | 半年ごとに適用利率を見直す |
| 固定5年 | 5年 | 発行時の利率が満期まで変わらない |
| 固定3年 | 3年 | 発行時の利率が満期まで変わらない |
| ※利払いはすべて年2回。固定タイプの利率は募集回ごとに異なる。 | ||
フォロワーさん変動10年なら、今後の金利上昇で必ずお得になる?
まさき先の金利は決まっていないよ。上がる場合も下がる場合もあるので、仕組みで比べよう。
変動10年は、金利環境の変化に合わせて受取利子が変わるタイプ。固定5年・固定3年は、購入した分の利率が決まるため見通しを立てやすい。どちらが有利になるかは将来の金利次第で、今の時点で結果を約束できないんだ。
10月募集の日程と、まだ分からないこと
2026年10月3日時点で確認できた公式案内は、10月分の金利は10月7日発表予定、募集は10月8日〜30日、発行は11月16日という内容。変動10年・固定5年・固定3年の金利は、まだ発表されていないよ。
前の募集月の金利や、同じページに載っている別商品の金利を、10月分の個人向け国債の金利として扱わないようにしよう。申込先の受付期間が公式募集期間と異なる場合もあるので、検討するときは発表後の条件と窓口の案内を見直してね☺️
いちばん大事!1年間の換金制限と中途換金の調整
1年の起算は申込日ではなく、発行から
個人向け国債は、発行後1年間は原則として中途換金できない。具体的には第2期利子支払日以降に換金できる。購入を申し込んだ日から数えるわけではないので、ここは間違えやすいポイントだね⚠️
たとえば秋に申し込んでも、発行日がその後なら、申込日の1年後に自由に使えるとは限らない。「申し込んでから1年たったはず」と自己判断せず、第2期利子支払日と換金後の入金予定日を取扱金融機関に確認しておこう。
 フォロワーさん
来年の入学準備に使うお金なら、国債にしても大丈夫?
 まさき
支払いが換金可能日より前なら合わないね。使う日が決まったお金は、日付を優先しよう。
保有者本人の死亡や、災害救助法が適用された大規模な自然災害による被害には、例外的に中途換金できる特例がある。日常の急な出費なら自由に換金できる、という意味ではないよ。
1年後は換金できるけれど、利子の調整がある
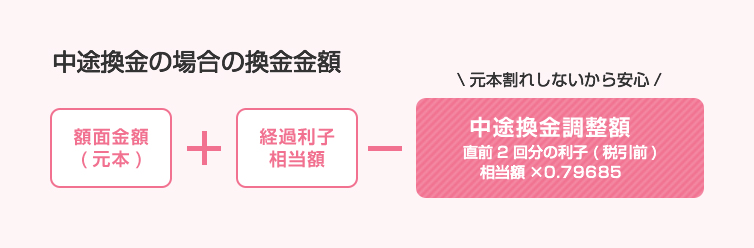
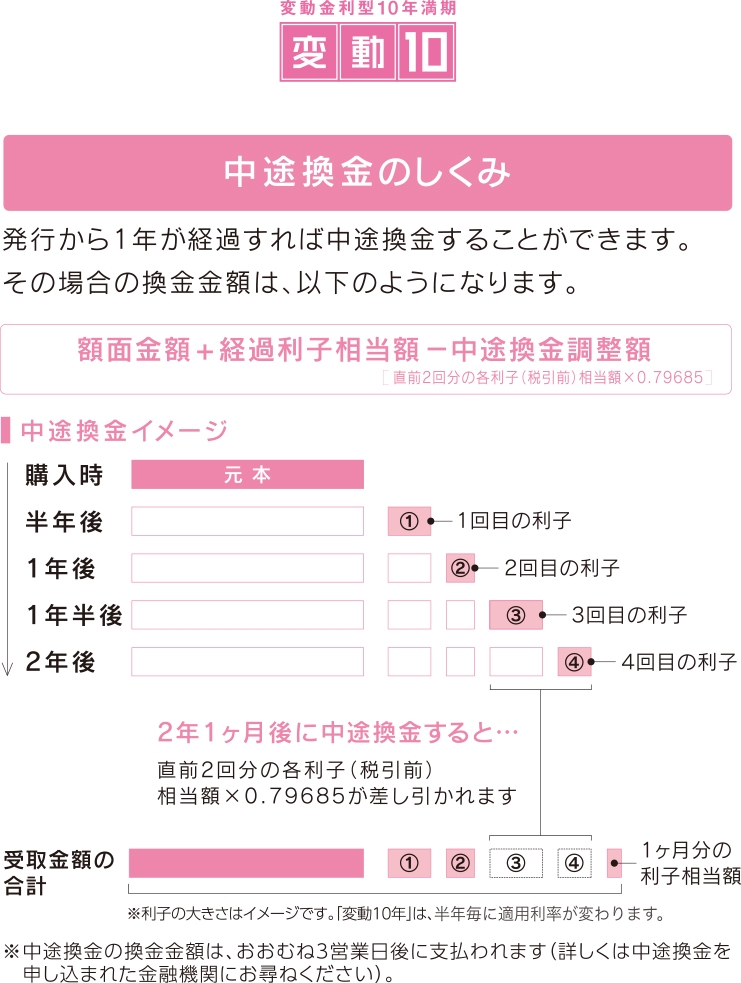
1年経過後は、原則として額面1万円単位で一部または全部を中途換金できる。通常は、直前2回分の各利子の税引前相当額に0.79685を掛けた額が差し引かれる。これが「中途換金調整額」という仕組みなんだ。
ざっくり言うと、直前2回分の税引後の利子に相当する額を調整するイメージ。変動10年は利率が半年ごとに変わるので、今の利率だけを使って「必ずこの金額」と計算しないようにしてね。換金額には経過利子も関係する。初回利子の調整がある銘柄や換金時期・特例では計算が異なる場合もあるので、正式な金額は窓口で確認しよう💡
元本部分が額面で扱われることと、受け取った利子を全部残せることは違う。中途換金の入金額は「額面+経過利子−調整額」で、入金額だけを見ると額面を下回る場合もある。すでに受け取った利子も含めて考える必要があるんだ。特に1年を過ぎてすぐ換金すると、調整の影響が大きい。普通預金のように、引き出す直前までの利息をそのまま受け取れる感覚で考えないことが大切だよ。
換金を申し込んだ瞬間にATMから現金を出せるわけでもない。支払日には余裕を持ち、入金予定日まで確認しておこう。
元本はどう守られる?預金保険と国の支払いを分けよう
円の普通預金・定期預金は、同じ銀行内で合算
預金保険の対象となる利息付きの円普通預金や定期預金は、金融機関が破綻した場合、預金者1人につき、1金融機関ごとに元本1,000万円までと破綻日までの利息等が保護されるよ。口座1つごとの上限ではない点が大事だね。
たとえば同じ銀行の普通預金に600万円、定期預金に500万円があれば、合計の元本は1,100万円。別支店に口座を作っても同じ金融機関なので合算され、元本すべてがこの保護枠に入るわけではない。上限を超えた分は、破綻した金融機関の財産状況に応じて支払われ、一部が戻らない場合もあるんだ。
フォロワーさん口座を分けておけば、それぞれ1,000万円まで守られる?
まさき同じ銀行なら合算されるよ。支店や普通・定期を分けても、保護の上限は増えないんだ。
一方、無利息・要求払い・決済サービスを提供できる、という3条件を満たす「決済用預金」は全額保護される。利息が付かないだけで、すべての口座が自動的に決済用預金になるわけではないので、口座の種類を確認してね。
外貨預金は預金保険の対象外。今回は円預金の比較だから、外貨の高い金利や為替の話とは切り分けよう。銀行の商品でも、保護の仕組みが同じとは限らないんだ⚠️
個人向け国債は、銀行の預金ではない
個人向け国債は、日本国が元本と利子を支払う仕組み。取扱金融機関が破綻した場合も、その権利は保護される。預金保険の「1,000万円まで」という上限で国債の償還額が決まるわけではないよ。
ただし、支払いは発行者である日本国の信用を前提にしている。「国債ならあらゆるリスクがゼロ」と言い切らないことも大切。元本の額面が守られても、物価が上がれば同じ金額で買えるものが減る場合がある。預金にも共通する注意点だね💡
金利だけでは比べない。税引後の利息と手数料を見る
利子の税率は通常20.315%。課税方式は違う
個人向け国債の利子も、通常の円預金の利子も、受け取るときは原則として20.315%の税金が差し引かれる。内訳は所得税・復興特別所得税15.315%と住民税5%。広告の金利が税引前なのか税引後なのかを、同じ条件にそろえて見てね。
たとえば「元本100万円・税引前年1%で1年間、単純計算する」という仮の条件なら、利子は税引前1万円、税引後は約7,969円。これは税のイメージをつかむ計算例で、実際の募集金利や銀行金利を示しているわけではないよ。支払回数や端数処理で実際の金額は変わる。
フォロワーさん同じ税率なら、確定申告の扱いも同じ?
まさき税率は同じでも別の仕組み。預金は源泉分離、国債の利子は申告分離で申告不要を選べるよ。
普通預金・定期預金の利子は、原則として源泉徴収で課税が完結する「源泉分離課税」で、確定申告はできない。国債の利子は特定公社債等の利子として「申告分離課税」の対象で、確定申告をしない制度も選択できる。預金の利子と国債の利子は、確定申告の扱いが違うんだ。非課税貯蓄制度の適用や申告を選ぶ場合の影響は、個人の条件に応じて確認しよう。
適用条件・途中で使う場合・口座費用までセットで
預金を比較するときは、通常金利か期間限定か、対象残高に上限があるか、給与受取などの条件があるかを確認しよう。定期預金は預ける期間もそろえると比較しやすいね👍
個人向け国債は、同じ募集回・同じ種類なら、取扱金融機関によって発行条件は変わらない。ただし、口座開設や維持に手数料がかかる金融機関もある。キャンペーンの特典だけで選ばず、保有にかかる費用と換金時の調整を含めて比べることが大事なんだ。
途中で使う場合は、前の章で説明した中途換金調整額も、受け取る金額に関わる。財務省の計算式で、額面・経過利子・調整額の関係をもう一度確認してみよう。
年利が0.1%ポイント違うと、100万円なら税引前で年間1,000円の差という計算になる。少しの差を取りに行くために必要なお金を動かせなくするより、家計で使いやすい条件を先に整えよう☺️
子育て家計では「使う時期」でお金を分けよう
生活費・緊急時のお金は、引き出しやすさを先に
毎月の生活費、カードの引き落とし、急な通院や家電の故障に備えるお金は、いつ必要になるか読み切れない。必要なときに動かせる預金を先に確保することから始めよう。全部を個人向け国債に移す必要はないよ。
どれくらい残すかは、収入の安定性や家族の人数、毎月の支出で変わる。「何万円あれば全家庭で安心」と一律に決めず、支払いに困らない額を家計から考えてみてね。
フォロワーさん銀行にまとまった貯金があると、全部動かした方がいい気がする…
まさき残しておく預金にも役割があるよ。「すぐ使える安心」を確保してから、残りを考えよう。
入学金や車検代は「支払う日」まで具体的に
来春の入学準備、半年後の車検、次の旅行代。予定が見えている出費は、金額だけでなく支払日も書き出そう。教育費なら、進学する年だけでなく、入学金を納める月まで確認すると判断しやすいね💡
| お金の目的 | まず確認すること | 置き場所を考える目安 |
|---|---|---|
| 日々の生活費・急な出費 | いつでも使う可能性があるか | 引き出しやすい普通預金などを優先 |
| 半年後・来春などの予定支出 | 支払日が国債の換金可能日より前か | 普通預金や、支払日より前に満期が来る円定期預金など |
| 発行から1年以上使わない予定の資金 | 途中で必要になる分を別に残せるか | 個人向け国債と円定期預金を条件付きで比較 |
| ※商品の推奨配分ではなく、使う時期を確認するための整理例。満期・換金入金日には余裕を持つ。 | ||
まさき「教育費」という名前だけで決めず、実際の支払月と換金できる日を比べてみてね。
1年以上使わない予定でも、急に必要になる可能性がある分は別に残す。数年後の教育費だからといって、手元の現金を全部国債にまとめると、その前の支払いで困ることがあるからね。
逆に、使う日が見えていて、換金制限や調整を受け入れられるお金なら、個人向け国債も比較する候補になる。金利の上下に合わせる変動型か、利率を固定するタイプか。その後で具体的な条件を見れば、選ぶ順番がすっきりするよ🙌
- 何のためのお金?(生活費・教育費・旅行など)
- いつまでに、いくら必要?(支払月まで書く)
- それより前に使う可能性は?(預金に残す分を決める)
この整理は、家族と相談するときにも使える。「国債がいいらしい」だけではなく、「このお金は来年春に使うから預金に残そう」と目的を話せるようになる。商品選びで迷ったら、まずここに戻ってみてね。
フォロワーさんからのよくある質問
変動10年は、10年間ずっと引き出せない?
まさき10年は満期までの期間。発行後1年を過ぎれば、原則として中途換金できるよ。
固定5年・固定3年も同じく、原則1年経過後に中途換金が可能。ただし利子の調整と入金までの手続きはあるので、「普通預金と同じ」とは考えないでね。
個人向け国債は、銀行や郵便局でも買える?
まさき取扱いのある銀行・証券会社・郵便局などで申し込めるよ。国債用の口座などが必要だね。
初めて購入するときは、本人確認書類やマイナンバーなど、必要な書類を申込先で確認しよう。種類や受付期間、ネット手続きの可否、口座費用も金融機関によって違うので、いつもの預金口座だけで完結するとは限らないんだ。
NISAで個人向け国債を買えば、利子は非課税になる?
まさき個人向け国債はNISAの対象外。通常は利子に税金がかかるので、別の仕組みとして考えよう。
「投資だから何でもNISAに入る」わけではないよ。NISAは対象商品が決められた制度。非課税だからという理由だけで、近く使うお金を値動きのある投資信託へ移す必要もないね。
個人向け国債も預金も、物価上昇には強い?
まさき元本の金額が守られることと、買える量が守られることは別。インフレにも目を向けよう。
物価上昇率が税引後の利息を上回れば、お金の購買力は下がる場合がある。変動金利でも必ず物価上昇に追いつく保証はないんだ。すぐ使うお金の確保と、長い目での資産づくりを分けて考えると整理しやすいよ。
まとめ:金利の前に「使う時期」を決めよう
個人向け国債と預金は、家族のお金を支える役割が違う。預金の引き出しやすさ、国債の1年間の換金制限、元本の守られ方、税と費用をセットで確認しよう。
僕が伝えたいのは、いちばん高い金利の商品を探す前に、安心してお金を使える状態をつくること。生活費や近いうちの教育費を確保してから、しばらく待てるお金の置き場所を比べればいいんだ☺️
今日の一歩は、今ある貯金に「目的」と「使う予定の月」を書くこと。購入を急がなくても、この整理だけで次に確認する条件が見えてくるよ。
あわせて読みたい記事
💡 教育費の準備を整理したい人へ。 学資保険の仕組みとメリット・デメリットを知ると、教育費をどの方法で用意するか、今回の預金・国債と合わせて考えやすくなるよ👇
🙌 長く使わないお金の運用も学びたい人へ。 新NISAの基本や対象商品、始め方を解説した記事も参考にしてね。使う時期が近いお金を先に確保したうえで、資産づくりを考えよう👇
この記事は2026年10月3日時点の制度・公式案内をもとにした一般的な解説。個別の購入推奨ではないよ。検討時は最新の募集条件、商品説明、手数料、税の取扱いを確認してね。
まさきまずは家族で「いつ使うお金か」を話してみよう。金利の比較は、その次で大丈夫!
参考にした公式資料
制度・募集案内の確認日:2026年10月3日。金利・募集条件は検討時に再確認してね。