 フォロワーさん
親が入っている保険、会社名すら分からない…。家族から調べる方法はある?
親の入院や亡くなった後の手続きで、保険の書類が見つからないと困るよね。保険に入っていた気はするけれど、どこへ連絡すればいいのか分からない。そんなときに知っておきたいのが、生命保険協会の「生命保険契約照会制度」。
ただ、親の保険をいつでも自由に調べられる制度ではないんだ。平時の利用は、亡くなった場合と、認知判断能力が低下した場合が対象。それぞれ申請できる人や必要な書類が違うから、順番を整理しておこう。
 まさき
今回は僕が、最初に探すものから、申請条件、結果が届いた後の動き方までまとめるね。
- 家族で先に確認したい資料
- 照会できる場面と申請する人の条件
- WEB・書面の料金と必要書類
- 契約が見つかった後の連絡先
まず家族で探したい3つの資料
いきなり申請書を集める前に、家に残っている情報を見てみよう。手がかりから保険会社が分かれば、その会社へ直接確認する道筋ができる。本人と話せる状況なら、保管場所を聞くところから始めてね。
保険証券・届いた通知・通帳を順番に見る
最初に探すのは保険証券。次に、保険会社から定期的に届く通知。それでも分からなければ、通帳の保険料の振替履歴を確認しよう。生命保険協会も、こうした資料を調べたうえでの利用を案内しているよ。
「保険証券が見つからない」と「どの会社かも分からない」は分けて考えるのがコツ。会社名が書かれた封筒が一通でもあれば、問い合わせ先の手がかりになる。見つけた資料を一か所にまとめるだけでも、次にすることが整理しやすいね。
 フォロワーさん
昔の保険証券が出てきたら、それで全部分かったと思っていい?
 まさき
今も有効な契約か、ほかにも契約があるかは別の話。書類を手がかりに、保険会社へ確認しよう。
ここで僕から提案したいのは、「確認できたこと」と「まだ分からないこと」を紙に分ける方法。会社名、見つかった書類、問い合わせた日を並べておくと、家族同士で同じ会社に何度も聞く行き違いを減らせるはず。
会社名が判明した契約は直接確認し、ほかにも契約がありそうなのに分からない部分が残るなら、制度の対象になるかを調べよう。探す作業と、照会の申請を分けて進めると、必要以上に慌てずに済むね。
生命保険契約照会制度で分かること
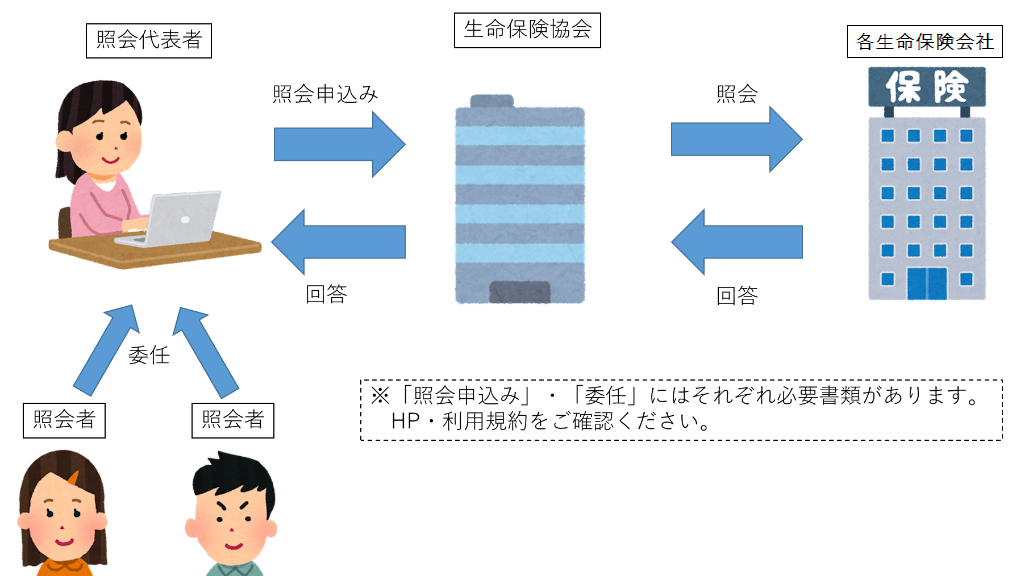
出典:一般社団法人 生命保険協会「生命保険契約照会制度のご案内」
この制度は、生命保険協会を通じて、加盟する生命保険会社に契約の有無を確認する仕組み。調べる相手が「契約者」または「被保険者」になっている生命保険契約が対象になる。
契約者は保険を契約している人、被保険者は保障の対象になっている人、という整理で読んでね。手続きの案内に出てくる「照会対象者」は、今回なら保険を調べたい親のことだよ。
まさき分かる中心は「契約があるかどうか」。見つかった契約の詳しい内容は、その後で保険会社に聞く流れだね。
保険金額や請求手続きまで一括で済むわけではない
照会結果が届くことと、保険金を受け取れることは別。協会が契約内容の確認や保険金の請求を代わりに完了してくれるわけではないので、結果を受け取った後の連絡も予定に入れておこう。
また、家族の預貯金や財産全体を探す仕組みでもない。対象は加盟生命保険会社の契約だから、家の資産を全部調べ終えたと思い込まないことが大切だね。
対象外になる契約もある
照会の対象は有効に継続している個人保険契約。死亡時の照会は、死亡日まで最低3年間はさかのぼって契約の有無を調査する、と案内されている。
一方、死亡保険金がすでに支払われた契約、解約済み・失効済みの契約は対象外。財形保険・財形年金保険、年金の支払いが始まっている契約、保険金等を据え置いている契約なども対象に含まれないよ。
「契約なし」という回答も、この制度の対象範囲での結果として受け止めよう。手元に別の手がかりが残っているなら、照会結果だけで捨てず、該当する保険会社に確認してね。
利用できる人と2つの場面
平時に使えるのは、照会対象者が亡くなった場合と、認知判断能力が低下した場合。この2つを混ぜて読まないことが、申請の準備ではとても大事になる。
亡くなった場合は、法定相続人などが対象
死亡時は、法定相続人、遺言執行者、法定相続人の法定代理人などが照会できる。法定相続人や遺言執行者の任意代理人からの照会もあるけれど、その範囲は弁護士・司法書士・行政書士に限られているよ。
親族だからという理由だけで、全員が申請できるわけではないんだ。まず公式の「照会者要件」で、自分がどの立場に当たるか確認しよう。複数人で照会する場合も、手続きを担当する代表者と、ほかの照会者を分けて書類を用意する。
フォロワーさんきょうだいがいる場合は、全員で一緒に申請しなきゃいけない?
まさき1人で照会する方法もあるよ。一緒に照会する人がいる場合は、代表者以外の書類も確認してね。
死亡時に照会者自身が死亡保険金の受取人に指定されている場合は、そのことも回答される。誰を照会者として申し込むかで必要な書類が変わるため、家族の名前を何となく並べるのではなく、申請する形を先に決めよう。
認知判断能力が低下した場合は、追加条件がある
こちらは、単に物忘れが気になるという理由で申し込めるものではない。認知判断能力について医師の診断による確認が必要で、所定の診断書で「正常」にチェックがあると利用できない。
さらに、入院や手術等の費用、所定の身体状態に伴う出費など、緊急の資金の必要性があることも条件。将来に備えて家族が保険を一覧にしたい、という理由だけでは使えないんだ。
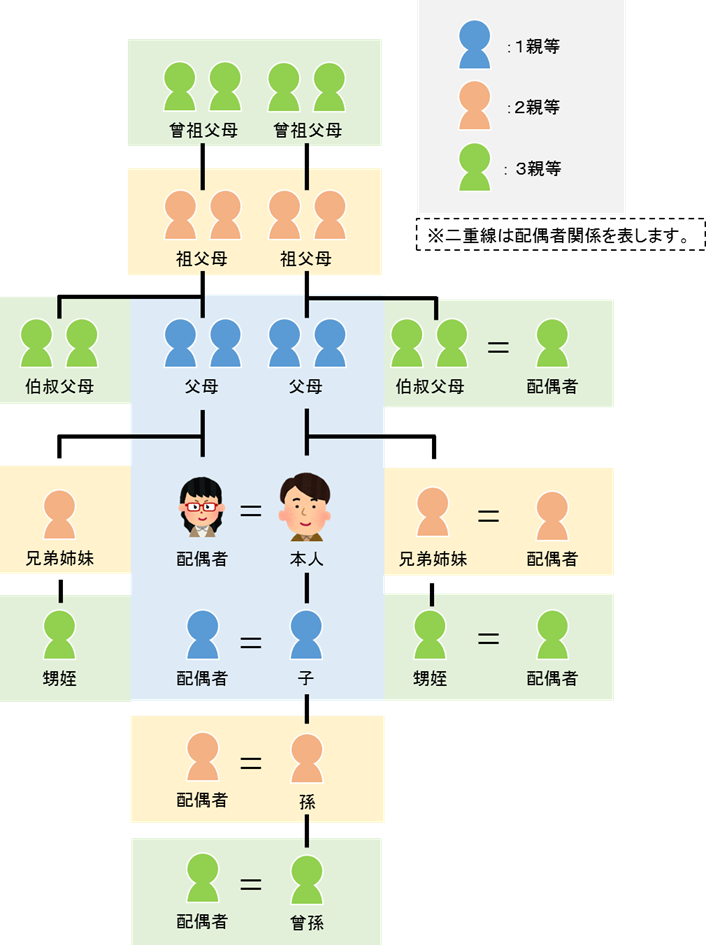
対象となる照会者には法定代理人、任意後見制度に基づく代理人、所定の任意代理人、3親等以内の親族などがある。ただし、生命保険契約について権限を持つ法定代理人や任意代理人がいる場合は、その代理人からの照会が必要になる。
まさき「子どもだから大丈夫」と決めず、代理人がいるか、ほかの利用条件も満たすかを先に確かめよう。
契約が見つかったら、必要に応じて配偶者や子などのより高順位の推定相続人とも情報を共有し、保険会社へ確認する意思があることも求められる。請求できるものは本人のために請求し、ほかの契約も本人の財産として適切に管理する、という条件も確認してね。
親が健常で、保険証券をなくしただけの場合は平時利用の対象ではない。本人と一緒に資料を探し、分かった保険会社へ確認しよう。
申請前にそろえる書類
出典:一般社団法人 生命保険協会「同意事項・照会者要件の確認(平時利用、照会対象者の認知判断能力の低下)」
書類は「死亡か、認知判断能力の低下か」「誰が照会するか」「WEBか書面か」で変わる。先に自分の申請区分を選び、その区分の手引きを開く順番にしよう。別の家族が使った書類一式をそのまままねすると、足りないものが出てしまうね。
死亡時に法定相続人本人が照会する場合の例
WEBで法定相続人本人が申請する場合は、照会者の本人確認書類、相続関係を確認する資料、死亡が確認できる資料を確認する。相続関係の資料には、法務局の認証がある法定相続情報一覧図や、関係を確認できる戸籍等が案内されているよ。
死亡の確認資料は、ほかに提出する法定相続情報一覧図や戸籍等で死亡日を確認できれば、別途不要とされる場合がある。全員が同じ証明書を何種類も取り直すわけではないので、手元の書類とチェックリストを照らし合わせてね。
代表者以外にも照会者がいる場合は、その人の委任状兼同意書や、法定相続人であることを示す資料なども必要になる。書面申請では所定の照会申請書も使うため、WEBの案内だけで郵送準備を済ませないようにしよう。
フォロワーさん戸籍や診断書を、とりあえず全部取ってから考えればいいかな?
 まさき
先に申請区分を確認しよう。書類の取得にも費用がかかるから、必要なものを整理してからで大丈夫。
認知判断能力が低下した場合は、診断書等を確認
3親等以内の親族が照会する区分では、本人確認書類、関係が分かる戸籍等に加え、制度用の診断書などを用意する。法定代理人などから申請する区分は、登記事項証明書など必要書類が異なるので、対応するページで確認してね。
本人が照会と回答の意味を理解・判断できる場合は、本人の同意書が必要。代理人を自分で選任できる場合は、委任状の提出も求められる。認知判断能力の低下があっても、本人の同意や意思を確認する手順があることを覚えておこう。
本人確認書類は、運転免許証など最新の手引きで指定されたものを準備する。書類はコピーを提出し、返却されないものもあるため、手元に控えを残しておこう。画像で提出する場合は、文字が読めるか、必要なページが欠けていないかも見直してね。
利用料とWEB・書面の申請手順
平時の利用料は、調べる人である「照会対象者」1人につき、WEBが6,000円、書面が7,000円。申請する家族の人数をそのまま料金に掛ける、という意味ではないよ。公的書類や診断書等の取得費用は、別途申請する側の負担になる。
| 項目 | WEB申請 | 書面申請 |
|---|---|---|
| 利用料(照会対象者1人) | 6,000円 | 7,000円 |
| 申請方法 | マイページで入力・書類アップロード | 所定の申請書・確認書類を郵送 |
| 利用料の支払い | クレジットカード/コンビニ | コンビニ |
| 結果の受け取り | マイページのPDF | 簡易書留 |
まさき料金だけで決めず、書類をアップロードできるか、郵送で進めるかも含めて選んでね。
WEBはマイページから申し込む
WEBは新規ユーザー登録を行い、マイページから死亡・認知判断能力の低下の区分を選んで申請する。必要事項を入力し、確認書類をアップロードする流れ。スマートフォン等で撮影した画像も使えるけれど、ぼやけや見切れには注意しよう。
書類の不備があれば修正し、受付後の案内に沿って利用料を支払う。WEBの支払い方法はクレジットカードまたはコンビニ。申請を送った日からすぐ調査完了、ではなく、利用料の支払い後に調査が進む点を見落とさないでね。
結果はマイページでPDFを確認する方式で、メールでも案内される。必要書類をメールに添付して送れば申請できるわけではないので、公式サイトの申請画面から手続きを始めよう。
書面は郵送で申請し、案内後に支払う
書面は、所定の申請書と確認書類を郵送する。書類確認後、受付と支払いの案内が簡易書留で届き、コンビニで利用料を支払う流れ。照会結果も簡易書留で送られるよ。
調査期間の案内は、利用料の支払いから14営業日、3週間程度が目安。ただし、2026年10月15日の確認時点で、公式サイトには書面申請が混み合い、通常より時間がかかる旨の案内がある。書類の準備や不備の修正、郵送の時間も含めて余裕を持とう。
まさき急いで資金が必要でも、「この日に必ず結果が出る」と決めて予定を組まないようにしてね。
2026年9月の再開案内も確認しよう
WEBシステムは2026年7月27日から停止していたけれど、9月14日付のお知らせで、改修・検証後の9月15日午前9時の再開が案内された。古い停止中の記事だけを見て、利用できないと思い込まないようにしよう。
申請時には、あらためて公式ページの「重要なお知らせ」を見てね。この記事の確認日は2026年10月15日。受付状況や手引きの変更があれば、申請する時点の案内に合わせて進めるのが確実だね。
結果が届いたら保険会社へ連絡
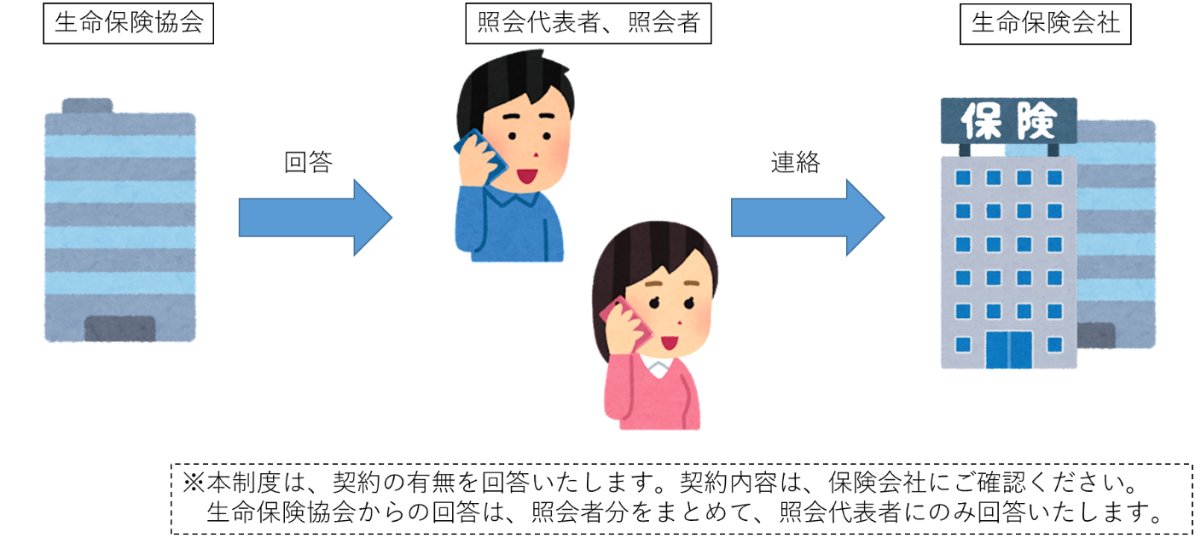
出典:一般社団法人 生命保険協会「生命保険契約照会制度のご案内」
契約が見つかったら、その保険会社に問い合わせよう。「生命保険契約照会制度を利用した」と伝えて、契約内容や請求の手続きを確認するのが次の段階になる。協会の結果を受け取ったところで手続き終了にしないことが大切。
フォロワーさん契約が見つかったら、申請した家族がそのまま保険金を請求できるの?
まさき問い合わせや請求ができる人は、保険会社側でも確認するよ。照会した人が必ず受取人とは限らないんだ。
保険会社は、保険金の受取人など、正当な権利のある人に詳しい契約内容を案内する。照会の申請が受理されたことと、その後の手続きを誰が行えるかは分けて考えてね。保険会社から案内される書類を確認して進めよう。
複数の会社で契約が見つかった場合は、会社ごとに「連絡した日」「案内された書類」「次にすること」を記録するのがおすすめ。家族へ共有するときも、口頭だけで済ませず、確認できた事実を残すと追いかけやすくなるね。
フォロワーさんからのよくある質問
親が元気なうちに、子どもだけで一括照会できる?
まさき健常な親の保険を、家族が把握したいという理由だけでは使えないよ。
平時利用の対象は死亡または認知判断能力の低下で、後者には医師の診断や資金の必要性などの条件がある。元気なうちなら、本人の意思を確かめながら、保険会社名や書類の置き場所を一緒に整理することから始めよう。
調べれば必ず保険金が見つかる?
まさき契約の存在や保険金の受け取りを保証する制度ではないんだ。
有効な契約がない場合もあるし、制度の対象外の契約もある。契約が見つかった場合も、保障の内容や受取人、請求できる条件は保険会社への確認が必要。「払えばお金が戻るサービス」とは考えないでね。
家族で今日からできる準備は何?
まさき僕なら、まず「保険の書類はどこにある?」と話すきっかけを作るかな。
会社名、証券の保管場所、連絡先が分かるだけでも、いざというときの出発点になる。すべてを一度に聞き出そうとせず、本人が共有してよいと考える情報から整理してね。作ったメモも、関係のない人が見られない場所で管理しよう。
まとめ:家族で確認する順番を決めよう
生命保険契約照会制度は、死亡や認知判断能力の低下で保険が分からなくなったときの確認手段。資料を探す、利用条件を確認する、申請する、保険会社へ連絡する。この順番で考えると、今の家族に必要な作業が見えやすくなるね。
- 保険証券・定期通知・通帳を探す
- 死亡か認知判断能力の低下かを確認する
- 申請する人の資格と必要書類を確認する
- WEB・書面を選び、案内に沿って支払う
- 回答を受け取り、該当する保険会社へ連絡する
親の保険を整理する機会に、自分の家庭の保障も振り返っておこう。「死亡保険が必要か」「どのくらいの保障が必要か」の考え方は、こちらの記事で詳しく解説しているよ。
必要な保障額を考えたうえで、収入保障保険の仕組みも知りたい人は後編へ。親の契約を探す作業と、自分の保険を選ぶ作業をそれぞれ整理して、家族に合う備えを考えていこう。
 まさき
大切なのは、今できる確認を一つずつ進めること。まずは書類の置き場所から、家族で話してみてね。